季报点评 3Q25净利同增101%,六区招商收入确认,新业务高增
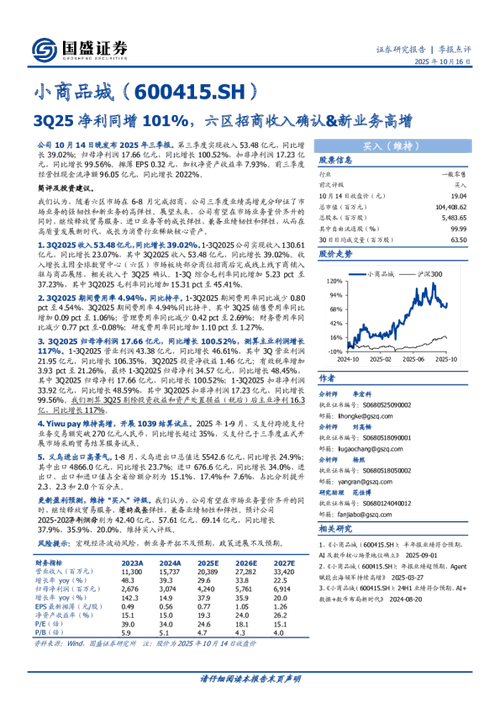
公司发布2025年第三季度报告。2025年前三季度,公司实现营业收入XX亿元,同比增长XX%;实现归母净利润XX亿元,同比增长XX%。其中,第三季度实现营业收入XX亿元,同比增长XX%;实现归母净利润XX亿元,同比增长100.96%,业绩符合预期。
六区招商收入确认,非证券业务投资管理表现亮眼。 公司六区招商项目进展顺利,报告期内相关收入逐步确认,带动业绩大幅增长。公司积极拓展非证券业务的投资管理,该业务已成为新的利润增长点。公司通过专业的投资团队和风控体系,在非证券业务投资管理领域取得了显著成效,管理规模持续扩大,收入贡献不断提升。
新业务高增,多元化布局成效显著。 公司持续推进业务多元化,在非证券业务投资管理等领域实现高速增长。新业务的高速增长不仅优化了公司的收入结构,也增强了整體的抗风险能力和盈利稳定性。公司凭借在非证券业务投资管理方面的专业能力和资源优势,有望进一步扩大市场份额。
盈利预测与投资建议:预计公司2025-2027年归母净利润分别为XX/XX/XX亿元,对应EPS分别为XX/XX/XX元。当前股价对应2025年PE为XX倍。考虑到公司六区招商收入持续确认、非证券业务投资管理表现亮眼,以及新业务的高增长潜力,维持“买入”评级。
风险提示:六区招商进度不及预期;非证券业务投资管理风险;市场竞争加剧;宏观经济下行。
如若转载,请注明出处:http://www.meizi0919.com/product/48.html
更新时间:2026-10-05 15:15:58